Domain sicherheitskanten.de kaufen?
Wir ziehen mit dem Projekt
sicherheitskanten.de um.
Sind Sie am Kauf der Domain
sicherheitskanten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheitskanten.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
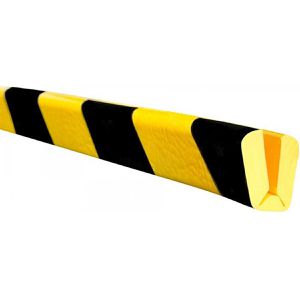
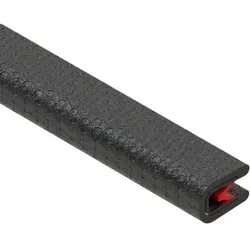
Moravia Schutzprofil Winkel, selbstklebend, 5m Länge, schwarz / gelb, 26 x 14mm, Ecken- & KantenschutzVariabler Eck- & Kantenschutz für Winkel bis max. 160° Warnt & schützt vor Gefahrenstellen, entschärft Ecken & Kanten & verhindert Stoßverletzungen Einfache Anbringung, selbstklebende Elemente haften dauerhaft Aus flexiblem alterungsbeständigem PU-Schaum, UV- & lösungsmittelbeständig, silikonfrei Temperaturbeständig von -40°C bis +90°C, Brandklassifikation UL94 Geeignet für den Einsatz im Innen- & Außenbereich, Maschinen, Fahrzeugen, mobilem Inventar, an Wänden, Unterzügen & Durchgängen, im Lager-, Versand-, Produktionsbereich, an Transportwegen, Reinräumen, in Laboren & Kliniken Zuschnitt leicht möglich, keine offenporigen Schnittkanten & somit auch für Hygiene- & Außenbereiche geeignet Made in Germany Merkmale: Montageart: selbstklebend Profiltyp: Eckenschutz, Kantenschutz Farbe: schwarz / gelb Länge: 5 m weitere Produktinformationen: Form: variabel bis 160°, Winkel Maße: 26 x 14 mm Nut Tiefe: 19 mm Materialstärke: 7 mm Anwendungsbereich: Innen und Außen sonstiges: Hinweis: Das Schutzprofil vor der Montage ausrollen & mehrere Stunden ruhen lassen um transportbedingte Spannungen zu lösen. Das gewährleistet optimale Ergebnisse bei der Befestigung.183,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
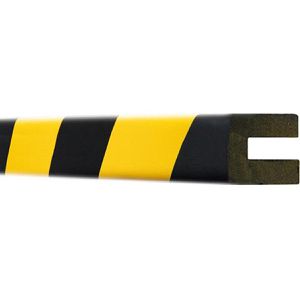
Moravia Schutzprofil Rechteck, zum Aufstecken, 5m Länge, schwarz / gelb, 25 x 30mm, KantenschutzWarnt & schützt vor Gefahrenstellen, entschärft Kanten & verhindert Stoßverletzungen Zum Aufstecken mit einer durchgehenden Nut von 8 x 60 mm (BxT) - sehr leicht Anzubringen & entfernbar Aus flexiblem alterungsbeständigem PU-Schaum, UV- & lösungsmittelbeständig, silikonfrei Temperaturbeständig von -40°C bis +90°C, Brandklassifikation UL94 Geeignet für den Einsatz im Innen- & Außenbereich, Maschinen, Fahrzeugen, mobilem Inventar, an Wänden, Unterzügen & Durchgängen, im Lager-, Versand-, Produktionsbereich, an Transportwegen, Reinräumen, in Laboren & Kliniken Zuschnitt leicht möglich, keine offenporigen Schnittkanten & somit auch für Hygiene- & Außenbereiche geeignet Made in Germany Merkmale: Montageart: zum Aufstecken Profiltyp: Kantenschutz Farbe: schwarz / gelb Länge: 5 m weitere Produktinformationen: Form: Rechteck Maße: 25 x 30 mm Nut Breite: 8 mm Nut Tiefe: 20 mm Anwendungsbereich: Innen und Außen sonstiges: Hinweis: Das Schutzprofil vor der Montage ausrollen & mehrere Stunden ruhen lassen um transportbedingte Spannungen zu lösen. Das gewährleistet optimale Ergebnisse bei der Befestigung.137,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
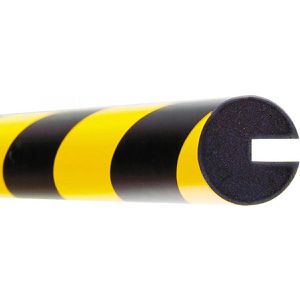
Moravia Schutzprofil Kreis, zum Aufstecken, 5m Länge, schwarz / gelb, 40 x 40mm, KantenschutzWarnt & schützt vor Gefahrenstellen, entschärft Kanten & verhindert Stoßverletzungen Zum Aufstecken mit einer durchgehenden Nut von 8 x 20 mm (BxT) - sehr leicht Anzubringen & entfernbar Aus flexiblem alterungsbeständigem PU-Schaum, UV- & lösungsmittelbeständig, silikonfrei Temperaturbeständig von -40°C bis +90°C, Brandklassifikation UL94 Geeignet für den Einsatz im Innen- & Außenbereich, Maschinen, Fahrzeugen, mobilem Inventar, an Wänden, Unterzügen & Durchgängen, im Lager-, Versand-, Produktionsbereich, an Transportwegen, Reinräumen, in Laboren & Kliniken Zuschnitt leicht möglich, keine offenporigen Schnittkanten & somit auch für Hygiene- & Außenbereiche geeignet Made in Germany Merkmale: Montageart: zum Aufstecken Profiltyp: Kantenschutz Farbe: schwarz / gelb Länge: 5 m weitere Produktinformationen: Form: Kreis Maße: 40 x 40 mm Nut Breite: 8 mm Nut Tiefe: 20 mm Anwendungsbereich: Innen und Außen sonstiges: Hinweis: Das Schutzprofil vor der Montage ausrollen & mehrere Stunden ruhen lassen um transportbedingte Spannungen zu lösen. Das gewährleistet optimale Ergebnisse bei der Befestigung.139,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Moravia Schutzprofil Winkel, selbstklebend, 5m Länge, schwarz / gelb, 26 x 14mm, Ecken- & KantenschutzVariabler Eck- & Kantenschutz für Winkel bis max. 160° Warnt & schützt vor Gefahrenstellen, entschärft Ecken & Kanten & verhindert Stoßverletzungen Einfache Anbringung, selbstklebende Elemente haften dauerhaft Aus flexiblem alterungsbeständigem PU-Schaum, UV- & lösungsmittelbeständig, silikonfrei Temperaturbeständig von -40°C bis +90°C, Brandklassifikation UL94 Geeignet für den Einsatz im Innen- & Außenbereich, Maschinen, Fahrzeugen, mobilem Inventar, an Wänden, Unterzügen & Durchgängen, im Lager-, Versand-, Produktionsbereich, an Transportwegen, Reinräumen, in Laboren & Kliniken Zuschnitt leicht möglich, keine offenporigen Schnittkanten & somit auch für Hygiene- & Außenbereiche geeignet Made in Germany Merkmale: Montageart: selbstklebend Profiltyp: Eckenschutz, Kantenschutz Farbe: schwarz / gelb Länge: 5 m weitere Produktinformationen: Form: variabel bis 160°, Winkel Maße: 26 x 14 mm Nut Tiefe: 19 mm Materialstärke: 7 mm Anwendungsbereich: Innen und Außen sonstiges: Hinweis: Das Schutzprofil vor der Montage ausrollen & mehrere Stunden ruhen lassen um transportbedingte Spannungen zu lösen. Das gewährleistet optimale Ergebnisse bei der Befestigung.183,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Knuffi Schutzprofil Typ A+ Kreis, PA-11210, selbstklebend, 1m Länge, schwarz, 60 x 50mm, KantenschutzAbsorbiert härteste Stöße & verhindert wirksam Verletzungen & Sachschäden - vermeidet effektiv Ausfallzeiten oder hohe Reparaturkosten Mehrschichtiger Aufbau aus stark haftendem, licht- & alterungsbeständigem Hochleistungskleber auf der Innenseite, Kern aus PU-Schaum & fest verschäumter, schützender PU-Folie Sehr flexibel für einfache Montage auch an gebogenen Objekten Temperaturbeständig von -40°C bis +100°C & feuchtigkeitsresisent, dadurch geeignet für den Ensatz im Innen- & Außenbereich, wie Transportwegen, Maschinen & Fahrzeugen, Wänden & Durchgängen, Regalen etc. Brandprüfung nach DIN EN 13501-1 / Klasse E Zuschnitt leicht möglich, keine offenporigen Schnittkanten & somit auch für Hygiene- & Außenbereiche geeignet Made in Germany Merkmale: Montageart: selbstklebend Profiltyp: Eckenschutz Farbe: schwarz Länge: 1 m weitere Produktinformationen: Form: Kreis Maße: 60 x 50 mm Innenmaße: 35 x 35 mm Anwendungsbereich: Innen und Außen61,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.